En el negocio fiduciario (pactum fiduciae), la transmisión de los bienes se efectúa con la única finalidad de legitimar al fiduciario para el ejercicio de derechos frente a terceros ocultando la verdadera titularidad que es la del fiduciante. Mediante la transmisión no se pretende conseguir el fin propio de la compraventa (transmitir y adquirir la propiedad y todas las facultades que le son inherentes), sino una finalidad más limitada, relativa a algunas facultades. Esto determina que tal negocio merezca el calificativo de un negocio fiduciario, en el cual las facultades aparentemente ilimitadas derivadas de la transmisión se hallan reducidas por el pactum fiduciae, que obliga al titular transitorio a realizar el mandato recibido. Esta operativa de emplea habitualmente en determinadas operaciones de blanqueo.
Dada la relevancia penal que arrastra la consideración de delito fiscal en el ámbito del blanqueo de capitales no debemos olvidar que existe blanqueo de capitales aun cuando las conductas descritas en el Código Penal sean realizadas por la persona o personas que cometieron la actividad delictiva que haya generado los bienes, así como que a los efectos de la Ley 10/2010, art. 1.2, “se entenderá por bienes procedentes de una actividad delictiva todo tipo de activos cuya adquisición o posesión tenga su origen en un delito, tanto materiales como inmateriales, muebles o inmuebles, tangibles o intangibles, así como los documentos o instrumentos jurídicos con independencia de su forma, incluidas la electrónica o la digital, que acrediten la propiedad de dichos activos o un derecho sobre los mismos, con inclusión de la cuota defraudada en el caso de los delitos contra la Hacienda Pública” lo que evidencia que el delito fiscal puede ser delito subyacente al de blanqueo aunque no constituya novedad al respecto de acuerdo con la jurisprudencia que ha interpretado y aplicado el tipo penal del blanqueo.
Este es el punto de partida que debemos tener en cuenta cuando hablemos de las diferentes metodologías de blanqueo que puedan cometerse en Suiza mediante la figura del fiduciario teniendo en cuenta las notables dificultades que conlleva perseguir el delito subyacente en el delito de blanqueo cuando se trata del delito fiscal bajo esta jurisdicción.
Es conocido que los gestores fiduciarios suizos (sean abogados o no) no hacen preguntas ni realizan ninguna investigación previa sobre el origen del patrimonio administrado, y en este caso incluso el nombre de los fiduciantes ha permanecido en secreto, pues de otra forma habrían sido congelados los fondos de oficio por las autoridades suizas sin necesidad de que el fiduciario, en un último intento por salvarse de una imputación penal cuando había estallado el caso, haya colaborado voluntariamente antes de que le requirieran explicaciones de su actuación.
Por otra parte, las autoridades suizas han establecido el marco específico de los contratos fiduciarios mediante Circulares[1]. En estas Circulares, la Administración de Suiza ha dispuesto que la relación fiduciaria debe ser establecida por escrito y que el nombre y demás datos personales del fiduciante que deben ser comunicados a la Administración Fiscal suiza si ésta lo requiere, y es a este fiduciante a quien en todo caso le deben ser atribuidas las rentas de los bienes gestionados, pero esto último no se cumple en la mayoría de los casos, de manera que los bancos o los fiduciarios aparecen como titulares directos de las inversiones internacionales ante las Administraciones tributarias de otros países.
Sin embargo, con carácter general sólo se permite que la fiducia tenga por objeto acciones, obligaciones, títulos valores en general e inmuebles. En caso de que su objeto sea distinto, por ejemplo patentes o préstamos, es precisa la autorización previa de la Administración Federal suiza, pero esto último se elude con facilidad a través de la técnica de los préstamos back to back (préstamos otorgados por un banco con la garantía de un depósito que el propio prestatario u otra persona o entidad vinculada efectúa en el banco, que de esta manera se convierte en intermediario percibiendo una comisión por ello, representada por el diferencial de tipos de interés entre el exigido en el préstamo y el pagado por el depósito). En todo caso, se exige que el fiduciario suizo obtenga una remuneración mínima que se sitúa entre el 1 y el 2 por mil del patrimonio, dependiendo del volumen gestionado, y los bienes gestionados en fiducia no pueden estar incluidos en el balance y cuentas del fiduciario en ningún caso.
Y es en esta facultad que otorga la Administración Federal Suiza donde se pueden estructurar operaciones de blanqueo de fondos ilícitos procedentes del exterior a través de sociedades de tenencia de participaciones o holdings, las domiciliarias y las de servicios, que no dispongan de instalaciones o personal en Suiza[2]. Mas adelante se describirá como se puede establecer un mecanismos de blanqueo de capitales de procedencia ilícita a través de préstamos back to back con sociedades instrumentales suizas.
Antes de exponer la metodología que se puede emplear para blanquear fondos de procedencia ilícita como puede ser ganancias eludiendo la tributación fiscal, debemos tener en cuenta la normativa en materia de prevención del blanqueo de capitales en suiza.
La Ley suiza de 10-10-1997 de prevención del blanqueo, se impone a los intermediarios financieros (gestores, abogados o notarios, especialmente si son fiduciarios) la obligación de denunciar a aquéllos de sus clientes que puedan ser considerados como dudosos desde el punto de vista del origen del patrimonio gestionado. De esta forma, el fiduciario, aunque sea abogado, no puede acogerse a ningún secreto profesional. El sistema es parecido al de las Directivas comunitarias antiblanqueo, que fueron tomadas como antecedente y ejemplo, y descansa en la autorregulación de los sectores, previéndose sanciones para caso de incumplimiento por el Código Penal suizo que conllevan prisión (tres años máximo con carácter general y cinco años en casos graves) y multa para la autoría directa o la colaboración en el blanqueo, especialmente en casos graves (actuación como miembro de una organización criminal dedicada al blanqueo, por su cifra de negocios o ganancia importante en el oficio).
Otro problema que surge cuando se investiga una trama organizada que elude sus obligaciones fiscales y los oculta a través de sociedades opacas en Suiza está relacionado con la asistencia judicial internacional en materia fiscal en ese país. Existen varios Convenios y Protocolos sobre asistencia judicial en materia penal sobre infracciones fiscales firmados por ese país pero lo cierto es que la realidad demuestra que Suiza no está obligada a prestar esa asistencia a los delitos estrictamente tributarios de terceros países, otra cosa es la elusión de impuesto en el seno de su país que si se persigue. Todo ello a pesar del marco actual en esa materia en Europa[3].
Es por ello, en lo que se refiere a nuestro país, la única vía posible y efectiva para obtener asistencia judicial internacional en materia de delito fiscal, sino es posible por Protocolos de colaboración, se debe fundamentar la petición de asistencia internacional en la acusación de otros delitos como falsedad en documento mercantil, delito societario, insolvencia punible y blanqueo de capitales, pero a su vez, si se quiere que Suiza colabore, el blanqueo de capitales tendría que estar conectado con un delito subyacente distinto del propio fraude fiscal, como esos delitos citados porque en este punto Suiza no concede asistencia internacional, ni administrativa ni judicial, para blanqueos de capitales en los que el delito subyacente sea el fraude fiscal,
Para ello la metodología empleada por los blanqueadores se centraría en las siguientes fases que podemos narrar con un ejemplo práctico egún el marco que otorga la legislación suiza.
Un ciudadano español que ha generado ingresos no declarados a la Hacienda Pública por un montante de un millón de euros desea reinvertirlos en España en un inmueble, eludiendo sus obligaciones tributarias. Dispone para ello de una mercantil en España y otra con actividad y residencia fiscal en Suiza siendo socio capitalista único en calidad de fiduciante y fiduciario un profesional residente en este país.
Explicaremos el proceso siguiendo el siguiente organigrama para comprenderlo mejor:
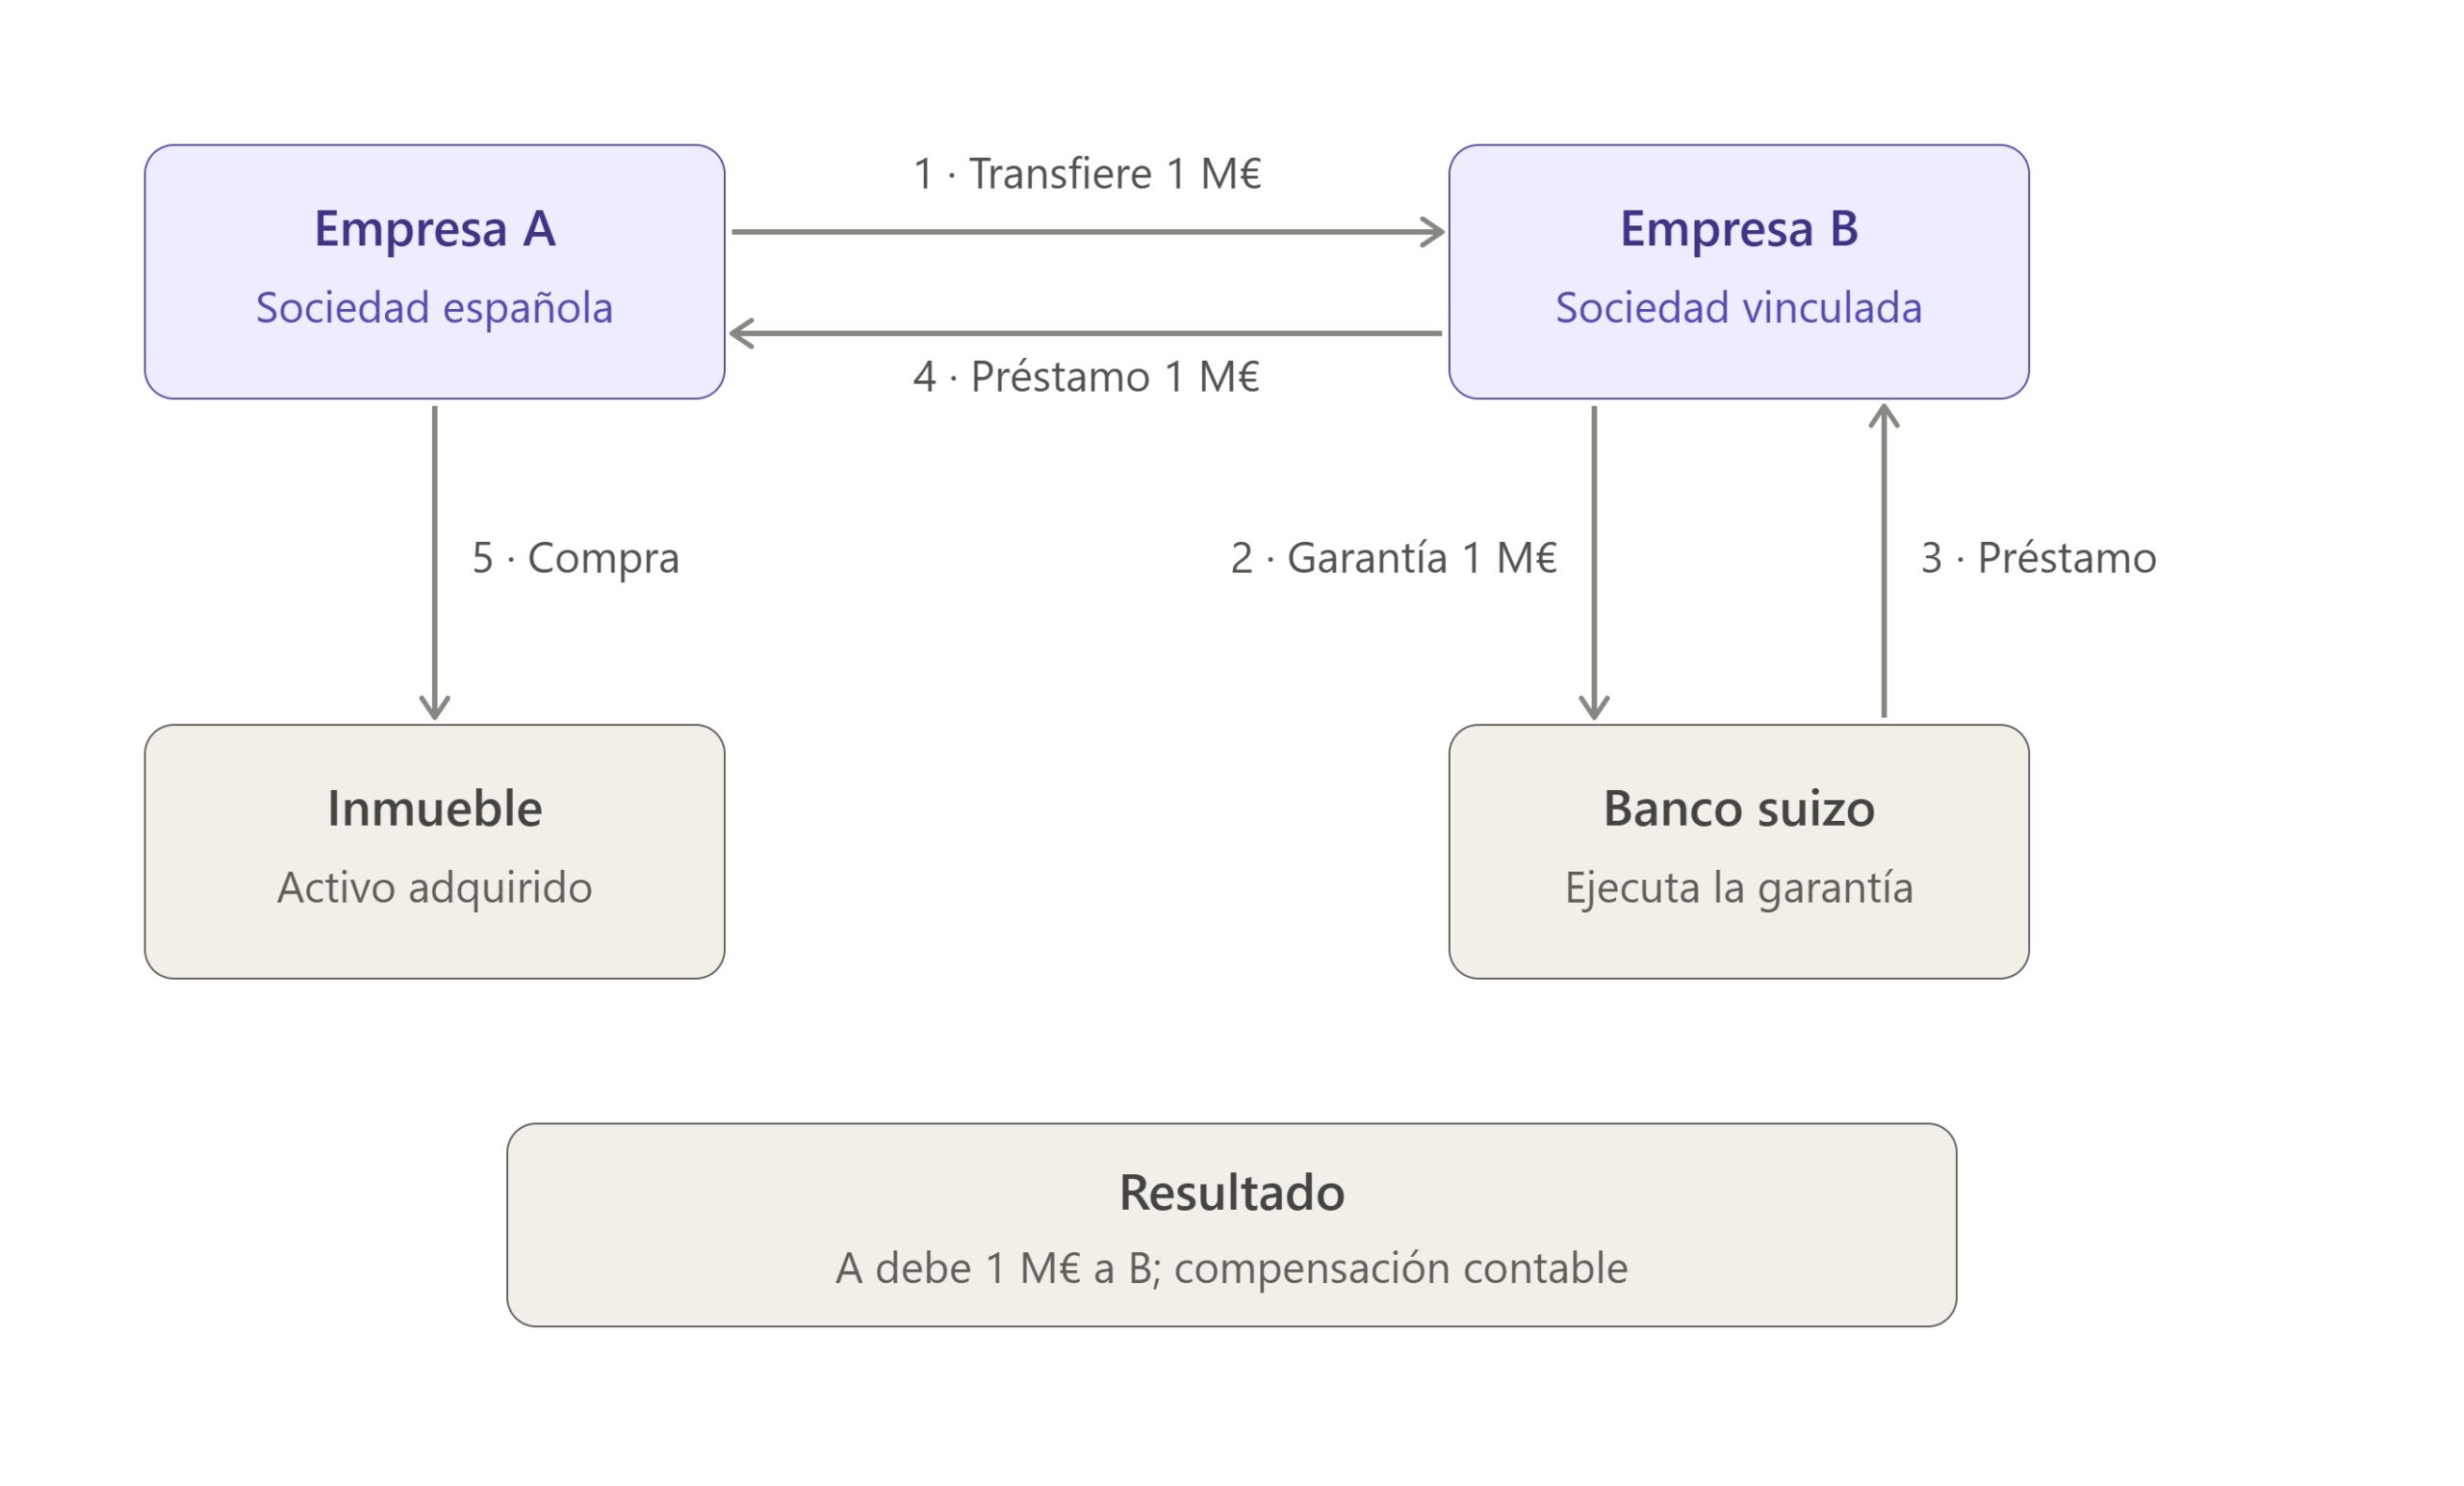
La empresa A, es la española que desea evadir el capital y blanquearlo en España. La empresa B es la suiza, administrada por un fiduciario suizo.
Paso 1: La empresa A emite una transferencia de 1.000.000,- de euros a la empresa B sin causa económica documentada (sin factura, contrato ni justificación) a través de bancos o mediante transporte en efectivo como método más seguro.
Pasos 2 y 3: La sociedad B pide un préstamo bancario en Suiza back to back que está cubierto íntegramente por un depósito del mismo importe que se corresponde con el dinero ilícito transferido. Se trata de una operación financiera sin riesgo de la entidad bancaria al estar pignorada por un depósito del mismo importe remitido por la empresa A.
Paso 3 y ejecución: El banco ejecuta la garantía para cancelar el préstamo de ese importe. Los fondos acaban en el banco, pero el circuito ya ha creado un crédito “legítimo” frente a A.
Paso 4: el préstamo de B a A aparece como deuda comercial o financiera, con un contrato que suele estar fechado después de los hechos o con condiciones no propias de mercado (sin intereses, sin vencimiento claro).
Paso 5: La empresa A, recibe el montante del préstamo de la sociedad B y adquiere un inmueble por ese importe y lo contabiliza en su activo y en el pasivo exigible la deuda contraída con la sociedad suiza B. Esta fase constituye el proceso de integración de la operación de blanqueo.
Resultado: Se blanqueo el importe evadido a través de un inmueble por ese valor y se establece una compensación contable que borra el rastro de la operación de blanqueo que se cancelará posteriormente con otras operaciones ficticias que se necesite establecer entre ambas sociedades y precisen transferirse fondos.
¿Cómo se podría detectar?
Para prevenir este tipo de operaciones ilícitas se requiere establecer los controles preventivos por el compliance officer que se basan en los siguientes aspectos:
1.- Control sobre la diligencia debida reforzada sobre la titularidad real y el origen de los fondos transferidos a Suiza y su análisis documental y contable por parte del compliance officer auxiliado por el departamento de auditoría interna o externa.
2.- Seguimiento y análisis de las operaciones circulares establecidas que se distinguen por sus importes idénticos y en un tiempo muy corto.
3.- Análisis de la necesidad de contabilizar un préstamo a través de la sociedad suiza y contacto con los responsables de esa sociedad para obtener todo el detalle de la operación y la garantía aportada.
4.- Descubierta la operación simulada, información de la operación como sospechosa al SEPBLAC, antes de formalizar la compraventa del inmueble.
[1] Circular 31-8-64, publicada en 31 de mayo de 1965, complementada por otra de octubre de 1967, que desarrollan los artículos 394 a 406 del Código de Obligaciones de Suiza (CO) que regulan el contrato de mandato ordinario.
[2] Las holdings son sociedades de tenencia de participaciones en otras sociedades, y su régimen fiscal a nivel cantonal es muy similar al federal. Las sociedades domiciliarias son aquéllas con sede social en el cantón, pero cuyas actividades se ejercen principalmente en el extranjero, y por tanto existe una discordancia entre su implantación jurídica y su implantación económica por la actividad desarrollada (frecuentemente comercial o de servicios), por lo cual están muy expuestas a que se consideren fiscalmente domiciliadas o incluso residentes en el país en donde desenvuelvan su actividad principal desde el punto de vista operativo o económico, en aplicación al criterio de la sede de dirección efectiva. En cuanto a las sociedades de servicios, auxiliares, de apoyo o de administración son las que realizan funciones de esta índole para sociedades vinculadas con ellas y residentes en el extranjero. Generalmente se permite que desenvuelvan alguna actividad conexa o auxiliar en Suiza, pero sin tener instalaciones ni personal, aunque en algún cantón, como Ginebra, se permiten las sociedades de refacturación que pueden tributar en el impuesto cantonal con tipo reducido del 7% siempre que su capital pertenezca en su mayoría a extranjeros y no ejerza actividades empresariales en Suiza, aunque tenga en el cantón personal e instalaciones de la residencia de personas jurídicas. La mayoría de los cantones exigen que no tengan en Suiza personal ni instalaciones, y que no sean propietarias de inmuebles.
[3] Directiva 2011/16/UE del Consejo de 15-02-2011 art.1.3; Reglamento UE/904/2010 de 7-10-2010; Reglamento CE 450/2008 del Consejo y el Parlamento de la UE); Directiva 2010/24/UE de 16-03-2010
Comentarios recientes