Si alguien ha pensado constituir una sociedad patrimonial con cierta opacidad y deficiente control oficial puede hacerlo aprovechan un viaje a esas maravillosas playas del Caribe en una de las islas que más aparece en las investigaciones por corrupción. Expondremos cuáles son las ventajas que atrae al criminal para constituir una sociedad mercantil, realizar transmisiones de títulos, capitales o compraventa de inmuebles, ante notario, en la República Dominicana.
No olvidemos que entre los años 2020 y 2025 se han constituido en ese país 67.353 de las cuales casi el 80% son personas jurídicas. Este hecho unido a la casi inexistente comunicación de operaciones sospechosas a la unidad de inteligencia, 1 en el 2023, 2024 y 2025, ninguna en el 2022 y cuatro tan solo en el 2021 pone en evidencia el deficiente control en materia de prevención del blanqueo de capitales en este sector no financiero de sujetos obligados como se expone a continuación.
Si bien es cierto que las sociedades instrumentales o vehículos societarios tenedores de bienes inmuebles en la República Dominicana según la Ley General de Sociedades Comerciales[1] se encuentran en el centro de atención de la normativa corporativa, fiscal y de prevención de blanqueo de capitales, tradicionalmente han sido utilizadas para la planificación patrimonial, la multipropiedad turística o el anonimato de inversores extranjeros por lo que su regulación ha experimentado un endurecimiento notable debido a los estándares internacionales del GAFILAT (Grupo de Acción Financiera de Latinoamérica), otra cosa es que se supervise su aplicación como se describe.
En la República Dominicana una «sociedad tenedora de inmuebles» (o holding inmobiliario) no es un tipo de sociedad comercial distinto, sino que se refiere al objeto social o la actividad principal a la que se dedica la empresa. Es decir, la ley no le otorga una categoría jurídica como «tenedora», sino que esta debe constituirse bajo uno de los modelos que establece la citada Ley de Sociedades[2].
¿Por qué se constituyen sociedades tenedoras?
El propósito de usar una figura comercial para ser titular de bienes raíces (en lugar de ponerlos a título personal) suele responder a estas estrategias de protección patrimonial, planificación sucesoria o de gestión financiera o comercial y turística.
Históricamente, las sociedades tenedoras (empresas de carpeta o sociedades pantalla) fueron utilizadas para ocultar la identidad de los verdaderos compradores de inmuebles de lujo. Por esta razón, deben ser un objetivo principal de escrutinio notarial. Cuando una de estas sociedades compra un inmueble en la notaría, es cuando el notario, como sujeto obligado en materia de prevención del blanqueo de capitales, tiene la obligación estricta de aplicar el Formulario de Declaración de Beneficiario Final para atravesar el «velo corporativo» y saber qué persona física es la dueña real de esos activos.
Para cumplir los estándares internacionales en materia de prevención del blanqueo de capitales se promulgó la Ley No. 155-17 contra el Lavado de Activos y el Financiamiento del Terrorismo que introdujo el concepto legal de beneficiario final (definido como la persona física que ejerce el control efectivo final o posee como mínimo el 20% del capital de la persona jurídica) y que obliga a identificar quién está detrás de cualquier sociedad instrumental que adquiera activos inmobiliarios. Por tal razón los sujetos obligados no financieros – notarios, registradores, y agentes inmobiliarios principalmente- deben aplicar rigurosos controles de «conozca a su cliente» (KYC). Cuando el comprador es una sociedad instrumental extranjera o nacional con capas complejas de participaciones, se exige desentrañar el origen lícito de los fondos y la identidad de los beneficiarios finales antes de convalidar cualquier operación de compraventa inmobiliaria. En la República Dominicana, la Unidad de Análisis Financiero (UAF), en coordinación con los organismos supervisores correspondientes, mantiene un escrutinio riguroso sobre estos Sujetos Obligados No Financieros
En definitiva, aunque el uso de sociedades tenedoras sigue siendo un mecanismo legalmente válido en la República Dominicana para la gestión patrimonial, ha perdido el anonimato operativo. Hoy en día, la normativa local, alineada con las exigencias del GAFILAT, prioriza el velo corporativo transparente, obligando a identificar de manera fehaciente a la persona física que controla en última instancia los bienes inmuebles. Es por esta razón que la debida diligencia reforzada constituye el núcleo de las auditorías e investigaciones para evitar que sociedades instrumentales o testaferros oculten el origen ilícito de capitales destinados a la compraventa de bienes raíces. Esto es la teoría, la práctica diaria ofrece otra situación más que sospechosa.
Los sujetos obligados en la República Dominicana
Según los informes de la UAF, se encuentran inscritos un total 11.535 sujetos obligados (SS.OO.), de estos, el 14.30% (1.650) pertenecen al sector financiero y el restante 85.70% (9.885) restante al sector no financiero. Es en este sector que incluye a las constructores, inmobiliarias, abogados y notarios donde radica el mayor peso del control en materia de prevención del blanqueo de capitales al integrarlo un mayor número de sujetos obligados que supera en mucha mayor medida al sector financiero al suponer más del 85% del total.
Y a la vista del informe de la UAF del año 2025[3] se aprecia una situación anómala que evidencia un desfase en los resultados de la gestión de la prevención del blanqueo de capitales ya que, a pesar el mayor número de sujetos obligados del peso del sector no financiero, el volumen de reportes de operaciones sospechosas es mucho mayor en el sector financiero como se puede observar en la siguiente figura:
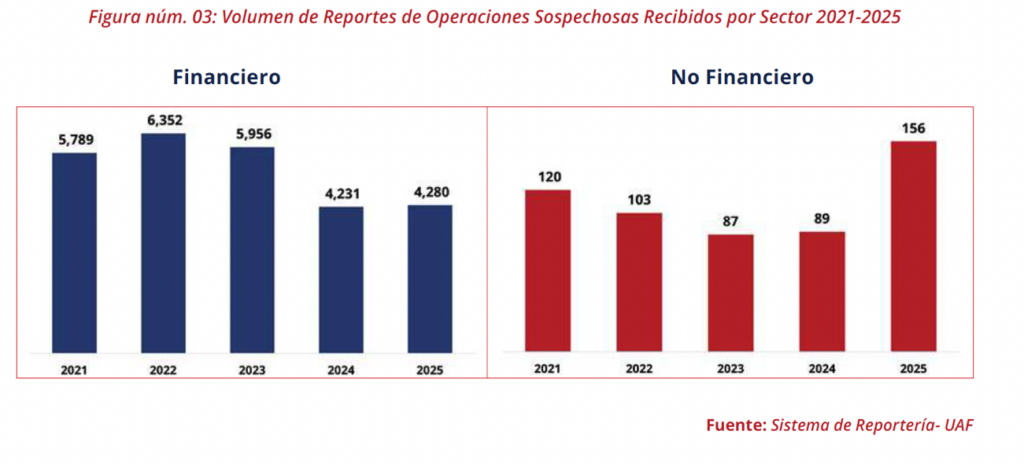
Como se observa, tan solo en el año 2025 se han comunicado 4.280 operaciones sospechosas por el sector financiero y tan solo 156 por el no financiero.
El notario y su función en la prevención del blanqueo de capitales en la República Dominicana
Los notarios en la República Dominicana, según la Ley No. 155-17, se constituyen con la función primordial dar fe pública en la redacción de contratos de compraventa de inmuebles, constitución de hipotecas o transmisión de títulos de sociedades tenedoras, al tener la obligación legal de verificar el origen de los fondos y exigir la debida diligencia de los contratantes (especialmente si intervienen estructuras extranjeras o de jurisdicciones de alto riesgo).Los expedientes administrativos y requerimientos de información abiertos a estos actores como consecuencia de inspecciones de cumplimiento pueden ser objeto de sanciones disciplinarias, multas, inhabilitación o causa penal, si se dan situaciones infractoras[4] siendo la más relevante la omisión de información de reportes de operaciones sospechosas (ROS).
En la República Dominicana la UAF no tiene atribuida el carácter fiscalizador ni sancionador directo al considerarse un organismo de inteligencia financiera y análisis estratégico similar al Sepblac en España. Su función principal es recibir, analizar y procesar reportes (como los Reportes de Operaciones Sospechosas – ROS) y transformar esa información en inteligencia para remitirla al Ministerio Público u otras autoridades competentes cuando detecta indicios de delitos financieros. Quien realiza aquella es el órgano supervisor sectorial designado por la ley que incoa cuando procede los expedientes administrativos por falta de debida diligencia, realiza las inspecciones de cumplimiento o determina la imposición de multas a estos sujetos obligados no financieros, como sucede con los notarios.
Los notarios en la República Dominicana son oficiales públicos instituidos para recibir los actos a los que la ley debe o quiera dar el carácter de autenticidad. Su nombramiento oficial depende exclusivamente del Pleno de la Suprema Corte de Justicia que evalúa periódicamente las plazas vacantes en función de la demarcación territorial y los límites de población establecidos por la Ley del Notariado. Tan solo en el Distrito Nacional (Santo Domingo), los registros oficiales de votación y padrones gremiales sitúan a más de 1.350 notarios activos. En España ejercen en la actualidad alrededor de 3.000 notarios en activo. Los aspectos clave sobre su distribución y organización con implantación en todo el territorio nacional y organización colegial en 17 colegios notariales (según comunidades autónomas) y dependientes del Consejo General del Notariado. En cambio, el sistema de prevención para los notarios dominicanos funciona de la siguiente manera:
Los sujetos obligados no financieros bajo cuya denominación se encuentra los notarios, según la citada Ley 155-17 . Principalmente afecta a la actividad relacionada con determinadas transacciones para sus clientes como compraventa de inmuebles, creación o administración de empresas, o administración de fondos de los clientes. El órgano de supervisión de los notarios no es el Colegio Dominicano de Notarios, sino la Dirección General de Impuestos Internos (DGII). Cualquier Reporte de Operación Sospechosa (ROS) o comunicación de transacciones en efectivo debe ser canalizado de forma directa por el notario ante la Unidad de Análisis Financiero (UAF) de la República Dominicana, sin pasar por un órgano notarial intermedio. Es responsabilidad exclusiva de cada notario aplicar las políticas de Debida Diligencia (conocer al cliente, identificar al beneficiario final y determinar el origen de los fondos) y conservar los registros de sus operaciones.
Los notarios presentan a sus clientes, cuando se debe determinar la titularidad real del capital social de las sociedades constituida en la notaria. Este documento lo deben suscribir los clientes para determinar la titularidad real del capital social de las empresas que constituidas en la notaría que denominan Formulario de Declaración Jurada de Beneficiario[5] documento estandarizado de debida diligencia que el notario debe conservar en sus archivos ante cualquier requerimiento de la DGII o la UAF. El cliente declara bajo juramento quién es la persona física (o personas) que en última instancia posee, controla o se beneficia del 20% o más del capital. En España, en cambio se redacta en escritura pública que se inscribe y se comunica a la Base de Datos de Titularidad Real (BDTR) del Consejo General del Notariado. Este hecho constituye ser un factor más de dispersión en el control oficial de las empresas constituidas que declaran quienes son sus titulares reales al no centralizarse la información registral.
Operaciones sospechosas ROS declaradas por los notarios en la República Dominicana.
De acuerdo con los informes estadísticos oficiales emitidos por la Unidad de Análisis Financiero (UAF) de la República Dominicana, el número de Reportes de Operaciones Sospechosas (ROS) emitidos específicamente por las notarías en los últimos 3 años es prácticamente nulo o cercano a cero. Aunque la UAF no desglosa un número específico para los notarios debido a su insignificancia estadística, los informes recientes revelan la casi total ausencia de este sector en el sistema de prevención como se describe:
En el año 2025, la UAF recibió un total de 4.436 ROS. De esta cifra, 4.280 (el 96.5%) provinieron del sector financiero, mientras que todo el sector no financiero junto (que incluye casinos, constructoras, dealers de vehículos, joyerías, abogados, contadores y notarios) aportó apenas 156 reportes (el 3.5%). En el años 2024 hubo 4.320 ROS de los cuales 89 eran del sector financiero y en el año 2023, 6.043 de los cuales 87 eran también de estos sujetos obligados. Como se aprecia el aporte de los notarios fue estadísticamente invisible en el informe.
Si analizamos la siguiente figura que compara el volumen de reportes de operaciones sospechosas recibidas en a UAF de la República Dominicana observamos una serie de hechos que evidencian la escasa colaboración del notariado en la prevención del blanqueo de capitales:
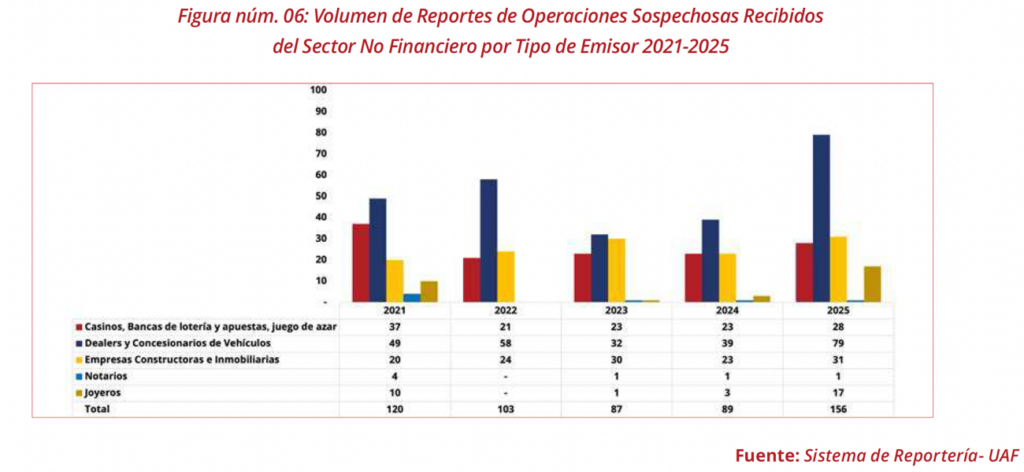
Como se puede apreciar en el año 2025 tan solo se comunicó una operación sospechosa por un notario igual que en el año 2024 y 2023. En el año 2022 ninguna y en el año 2021 cuatro operaciones sospechosas.
Estos datos resultan más que preocupantes si tenemos en cuenta que en el periodo 2020 y 2025, según el Directorio y Demografía Empresarial Formal (DyDEF), se han incorporado 67.353 nuevas empresas de las cuales el 78,9% son personas jurídicas. Por otra parte, según la Cámara de Comercio y Producción de Santo Domingo tan solo en el año 2025 consta haberse registrado más de 8.700 nuevas empresas, mientras que cámaras provinciales de gran actividad, como la de San Cristóbal, reportaron la matriculación de unas 2.102 empresas.
Debemos hacer constar que actualmente no existe una base de datos pública y consolidada a nivel nacional por la Federación Dominicana de Cámaras de Comercio que detalle el número exacto de nuevas personas jurídicas inscritas de manera global en todas las cámaras durante 2023, 2024 y 2025.
Por otra parte, el Registro Mercantil en la República Dominicana está descentralizado, lo que significa que cada Cámara de Comercio provincial administra y publica sus propias métricas de matriculación de forma independiente.
En España, el panorama es radicalmente distinto. Para el periodo comprendido entre 2023 y 2026, los datos consolidados y detallados de manera desagregada año a año sobre los Reportes de Operaciones Sospechosas (ROS) enviados específicamente por el Órgano Centralizado de Prevención (OCP) del Notariado al SEPBLAC se gestionan bajo los cauces estrictamente reservados de inteligencia financiera y los protocolos de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias. No obstante, basándonos en la tendencia histórica y el ritmo operativo habitual del OCP, se pueden extraer las siguientes conclusiones clave sobre su evolución en este intervalo:
Estimación de la Proyección Histórica (2023–2026). Tomando como referencia que hasta los cortes previos el OCP acumulaba más de 9.100 ROS remitidos formalmente al SEPBLAC desde su creación en 2005, el flujo constante de análisis notariales sitúa la cifra global acumulada por encima de los 10.500–11.000 reportes en este tramo temporal. El volumen anual medio gestionado por los notarios españoles suele oscilar entre los 400 y 600 ROS netos enviados al año al SEPBLAC (tras aplicar el filtro de rigor sobre los miles de pre-alertas o alertas internas que se examinan en las notarías de todo el territorio nacional).
¿Cuáles son los factores que impulsan este volumen de comunicaciones sospechosas por los notarios en España en este período?
Se dice que las nuevas tipologías de blanqueo que van apareciendo y que son detectadas por los notarios durante estos años por lo que el OCP ha intensificado el control sobre estructuras societarias complejas, el uso de activos virtuales, entramados internacionales de testaferros y operativas inmobiliarias sofisticadas.
También se informa que la Digitalización y control de Beneficiario Final ha favorecido una mayor capacidad de detección lo que permite la plena integración de herramientas tecnológicas de contraste de datos de titularidad real ha incrementado la capacidad de detección preventiva de los notarios, elevando los estándares de calidad de los expedientes que superan el filtro del OCP y se escalan al SEPBLAC.
¿A qué se debe esta falta de reportes en la República Dominicana?
Los organismos evaluadores internacionales (como el GAFILAT) han señalado que en la República Dominicana existe una grave deficiencia en la reportería de los Sujetos Obligados No Financieros, especialmente notarios y abogados lo que supone una brecha muy peligrosa para la aparición de redes de blanqueo de capitales en este país. Esto se debe principalmente a:
Inexistencia de un órgano centralizado: Al no existir un Órgano Centralizado de Prevención Notarial que filtre y cruce datos a nivel nacional, la responsabilidad recae sobre el notario individual, quien muchas veces carece de la infraestructura tecnológica o del personal de cumplimiento necesario para detectar redes complejas.
Conflicto con el secreto profesional: Existe una resistencia histórica en el gremio legal y notarial a denunciar a sus propios clientes por temor a violar el secreto profesional o sufrir represalias comerciales, a pesar de que la Ley 155-17 los protege legalmente al emitir un ROS de buena fe.
Falta de cultura de cumplimiento: En el sector de los notarios dominicanos, la aplicación de la debida diligencia sigue viéndose como un trámite puramente documental (llenar el formulario) y no como un análisis real de riesgo que deba culminar en una alerta (ROS) hacia la UAF.
CONCLUSIÓN
Si tenemos en cuenta el número de notarios existentes en activo en Santo Domingo (1.350), el número de empresas constituidas entre los años 2020 y 2025 (67.353 de las cuales casi el 80% son personas jurídicas) y la casi inexistente comunicación de operaciones sospechosas a la unidad de inteligencia (1 en el 2023, 2024 y 2025, ninguna en el 2022 y cuatro en el 2021) y las tipologías de riesgo de blanqueo[6] existentes sobre operaciones inmobiliarias, estructuras societarias opacas o complejas y movimiento de capitales e inversiones, se puede concluir sin temor a equivocarnos que constituir una sociedad en ese territorio ante notario permite con casi total seguridad no alertar a las unidades de inteligencia financiera ni fiscal con la consiguiente opacidad y constituirse como una plaza buscada por las organizaciones criminales que deseen blanquear sus recursos ilícitos con la seguridad de no ser denunciados, basta con rellenar un formulario protocolario para documentar una compraventa, una transmisión de títulos, una constitución de una sociedad patrimonial o la transferencia de capitales.
[1] Ley General de Sociedades Comerciales (Ley No. 479-08 y sus modificaciones).Las estructuras más comunes para la tenencia de inmuebles son la Sociedad de Responsabilidad Limitada (SRL) y la Sociedad Anónima (S.A.).
[2] En la práctica dominicana, los vehículos jurídicos que más se utilizan para estructurar una sociedad tenedora de inmuebles son:
S.R.L. (Sociedad de Responsabilidad Limitada): Es la más común para estructurar patrimonios familiares o de un grupo pequeño de socios. Es económica de mantener y limita el riesgo al capital aportado.
S.A.S. (Sociedad Anónima Simplificada): Se utiliza frecuentemente para portafolios inmobiliarios de mayor tamaño, inversiones extranjeras o cuando se requiere diseñar reglas de sucesión y control muy específicas en los estatutos.
E.I.R.L. (Empresa Individual de Responsabilidad Limitada): Utilizada cuando un único inversionista quiere separar legalmente su patrimonio personal de los inmuebles que adquiere, limitando su responsabilidad civil.
[3] https://www.uaf.gob.do/index.php/publicaciones/estadisticas?download=228:informe-estadistico-2025 – :~:text=• Se encuentran inscritos en el sistema,y 88 informes de retroalimentación, de estos.
[4] Omisión en la Identificación del Beneficiario Final: Autorizar o tramitar compraventas a favor de sociedades instrumentales (nacionales o extranjeras) sin exigir la revelación de la persona física que posee el control efectivo (el umbral del 20% de participación o control gerencial).
Ausencia de Perfil de Riesgo y Debida Diligencia Reforzada: No aplicar controles reforzados cuando el comprador es una sociedad opaca, una persona políticamente expuesta (PEP) o cuando los fondos provienen de jurisdicciones offshore complejas.
Falta de Reportes de Operaciones Sospechosas (ROS): No alertar a la UAF ante transacciones inmobiliarias inusuales, pagos atomizados, precios distorsionados respecto al valor de mercado o la utilización repentina de vehículos societarios sin actividad comercial aparente.
Carencia de un Programa de Cumplimiento: No contar con un oficial de cumplimiento, manuales internos de prevención de lavado de activos ni registros formales de trazabilidad de los clientes.
[5] DECLARACIÓN JURADA Y FIRMA
Quien suscribe, en mi calidad de representante de la persona jurídica identificada en la Sección I, DECLARO BAJO FE DE JURAMENTO que la información suministrada en este formulario es verdadera, exacta y completa.
Me comprometo a notificar cualquier cambio en la titularidad o control de la sociedad en un plazo no mayor a treinta (30) días, reconociendo que proveer información falsa o inexacta constituye una infracción sujeta a sanciones penales y administrativas conforme a la Ley 155-17.
Firma del Declarante / Representante Legal
CERTIFICACIÓN NOTARIAL (Opcional según requerimiento interno) Yo, [Nombre del Notario], Notario Público de los del Número del [Municipio/Distrito], certifico que la firma que antecede fue puesta en mi presencia, libre y voluntariamente por el Sr/Sra. [Nombre del Declarante], cuyas generales constan, quien me declara que es la firma que acostumbra a utilizar en todos sus actos.
En la ciudad de [Ciudad], a los [Días] días del mes de [Mes] del año [Año].
Firma y Sello del Notario
[6] 1.- Operaciones Inmobiliarias Inusuales
El sector inmobiliario es uno de los principales focos de control notarial. Se consideran sospechosas:
Compras sin financiación bancaria: Adquisición de inmuebles de alto valor pagados íntegramente al contado (mediante cheques bancarios o transferencias) sin que el perfil económico del comprador lo justifique.
Sucesión de compraventas en corto plazo: Compra de un inmueble e inmediata reventa a un precio significativamente superior o inferior, lo que puede indicar una simulación para aflorar dinero.
Inmuebles en zonas de riesgo: Inversiones inmobiliarias masivas por parte de ciudadanos extranjeros procedentes de paraísos fiscales o jurisdicciones de riesgo.
Pagos desde el extranjero inusuales: Transferencias de fondos para la compra desde cuentas en países que no tienen relación aparente con el comprador.
2. Estructuras Societarias Opacas o Complejas
Son señales de alerta:
Constitución en cadena de sociedades: Creación de múltiples empresas sin actividad económica aparente ni empleados, con el único fin de crear un entramado que oculte al verdadero propietario.
Uso de testaferros (hombres de paja): Nombramiento de administradores o apoderados que, por su edad, profesión o situación económica, es evidente que no dirigen realmente la empresa.
Sociedades pantalla con matriz en paraísos fiscales: Empresas españolas cuyo único socio es una sociedad radicada en una jurisdicción off-shore, dificultando saber quién aporta el capital.
Aportaciones no dinerarias sobrevaloradas: Constitución de sociedades o ampliaciones de capital donde se aportan bienes (cuadros, joyas, inmuebles) con un valor artificialmente inflado.
3. Movimientos de Capitales e Inversiones
El origen de los fondos es el elemento central de la prevención:
Préstamos entre particulares inusuales: Préstamos por importes muy elevados, con tipos de interés nulos o fuera de mercado, o donde el prestamista es una sociedad extranjera y el prestatario una persona física en España (a menudo usado para repatriar fondos).
Cancelación anticipada de préstamos: Constitución de una hipoteca que se cancela en un plazo inusualmente breve con fondos de origen desconocido.
Operaciones con criptoactivos: Adquisiciones de bienes o aportaciones a sociedades donde el origen de la riqueza proviene de la conversión reciente de criptomonedas no trazables
Comentarios recientes