El Análisis Nacional de Riesgos de Blanqueo de Capitales y de Financiación del Terrorismo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias de este año 2026 identifica y evalua las amenazas, vulnerabilidades y niveles de riesgo de esta materia ya identificados en el confeccionado en el año 2020 y actualizados en la Adenda 2024.
Como se describe a continuación la metodología de blanqueo que emplean las tramas criminales que se nutren de la corrupción pública no difiere mucho de otras organizaciones criminales aunque se distinguen por el uso de entramados societarios más o menos complejos que les permite dar apariencia lícita a las comisiones ilegales percibidas por lo que precisan el empleo de testaferros que aparezcan como intermediarios entre los responsables de la trama ante la sociedad ya que, dadas las características de los delitos relacionados con la corrupción resulta imprescindible la participación de altos cargos de la administración que desean quedar al margen en el caso de que se investigue la trama criminal. La salida de los fondos ilegales, como informa el ARN, suelen ser transferencias bancarias a países no cooperantes o de baja tributación con secreto bancario así como el empleo de criptoactivos en monederos electrónicos en la nube.
Para perseguir estos delitos se requiere la intervención de unidades altamente especializadas en la policía como la Unidad Central Operativa de la Guardia Civil (UCO) y la Unidad de Delincuencia Económica y Fiscal (UDEF) y la participación activa de la Fiscalía Anticorrupción.
En el apartado de los delitos de corrupción informa que su manifestación más extendida es la manipulación de procedimientos de contratación pública, donde el amaño de licitaciones, los sobrecostes injustificados, los pliegos dirigidos y el uso instrumental de la subcontratación permiten desviar recursos públicos hacia intereses privados. A ello se suman conductas de malversación y fraude en subvenciones y ayudas mediante proyectos ficticios, beneficiarios seleccionados de forma dirigida o entramados societarios creados para canalizar fondos ilícitos.
El urbanismo local continúa siendo una fuente consolidada de rentas ilegítimas, articulada a través de licencias irregulares, recalificaciones ad hoc y convenios urbanísticos confeccionados a medida.
Este entramado se refuerza con la financiación irregular de partidos, caracterizada por donaciones opacas, facturación ficticia de campañas o intercambios de favores vinculados a adjudicaciones, manteniendo muy elevada la percepción social de riesgo pese al archivo de algunos procedimientos recientes.
Los delitos más habituales en las tramas de corrupción (tráfico de influencias, malversación, prevaricación y sobornos) suelen estar relacionados con decisiones discrecionales adoptadas por autoridades y funcionarios en la adjudicación de obras, servicios y licencias.
La trazabilidad de estos hechos revela una serie de conductas asociadas que facilita la generación y ocultación de beneficios ilícitos: emisión de facturas falsas o infladas, pago de “mordidas” en efectivo o en especie y uso de entramados societarios para encubrir el control real de adjudicaciones. Junto a ello emergen otros delitos, como falsedad documental, corrupción en los negocios, administración desleal, fraudes, así como infracciones urbanísticas y medioambientales.
De los datos aportados por las FCSE para el periodo 2020-2025 se desprende que las investigaciones por delitos de corrupción han sufrido un fuerte crecimiento siendo de casi 3 veces mayor la cifra de 2025 respecto 2020 lo que evidencia la gravedad de la situación actual en España en la persecución de los delitos de blanqueo cuyo origen se centra en delitos relacionados con la corrupción.
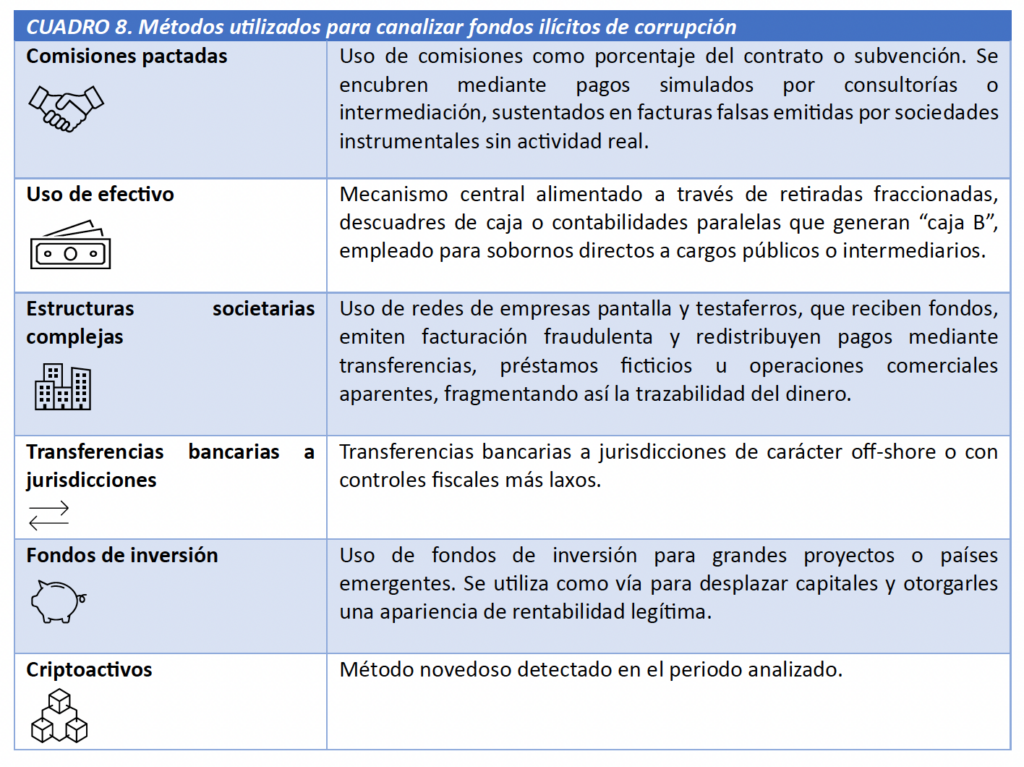
Los métodos empleados para canalizar los flujos ilícitos generados por la corrupción en España entre 2020‑2025 identificados en las investigaciones son los siguientes:
1.- Comisiones pactadas. Uso de comisiones como porcentaje del contrato o subvención. Se encubren mediante pagos simulados por consultorías o intermediación, sustentados en facturas falsas emitidas por sociedades instrumentales sin actividad real
2.- Uso de efectivo. Mecanismo central alimentado a través de retiradas fraccionadas, descuadres de caja o contabilidades paralelas que generan “caja B”, empleado para sobornos directos a cargos públicos o intermediarios
3.- Estructuras societarias complejas. Uso de redes de empresas pantalla y testaferros, que reciben fondos, emiten facturación fraudulenta y redistribuyen pagos mediante transferencias, préstamos ficticios u operaciones comerciales aparentes, fragmentando así la trazabilidad del dinero.
4.- Transferencias bancarias a jurisdicciones de baja tributación o control. Transferencias bancarias a jurisdicciones de carácter off-shore o con controles fiscales más laxos.
5.- Fondos de inversión. Uso de fondos de inversión para grandes proyectos o países emergentes. Se utiliza como vía para desplazar capitales y otorgarles una apariencia de rentabilidad legítima.
6.- Uso de criptoactivos. Método novedoso detectado en el periodo analizado.
Como en todas las investigaciones de blanqueo a pesar de que los fondos generados por la corrupción, en su mayoría son canalizados como flujos monetarios, se aprecia en las investigaciones que existe una utilización de una serie de activos refugio destinados a ocultar, preservar y canalizar los fondos ilícitos procedentes de comisiones y desvío de recursos públicos, como:
Inmuebles. Principal destino para la acumulación patrimonial encubierta ya sea mediante compras directas, adquisiciones a través de sociedades pantalla o incluyendo dichos activos en el patrimonio personal mediante operaciones simuladas.
Bienes de alta gama. La adquisición de vehículos de alta gama, bienes de lujo y arte permite transformar efectivo de forma rápida.
Productos financieros. Productos financieros tradicionales que permitan fragmentar y diversificar los movimientos para diluir el rastro del dinero ilícito.
Comentarios recientes